Alan Greenspan: 100 anys entre Wall Street, la Fed i les crisis que van canviar el món
Cronologia interactiva d'Alan Greenspan (1926-2026): la seva vida, els seus 18 anys al capdavant de la Reserva Federal i un llegat ambigu, del «Greenspan put» a la crisi del 2008.
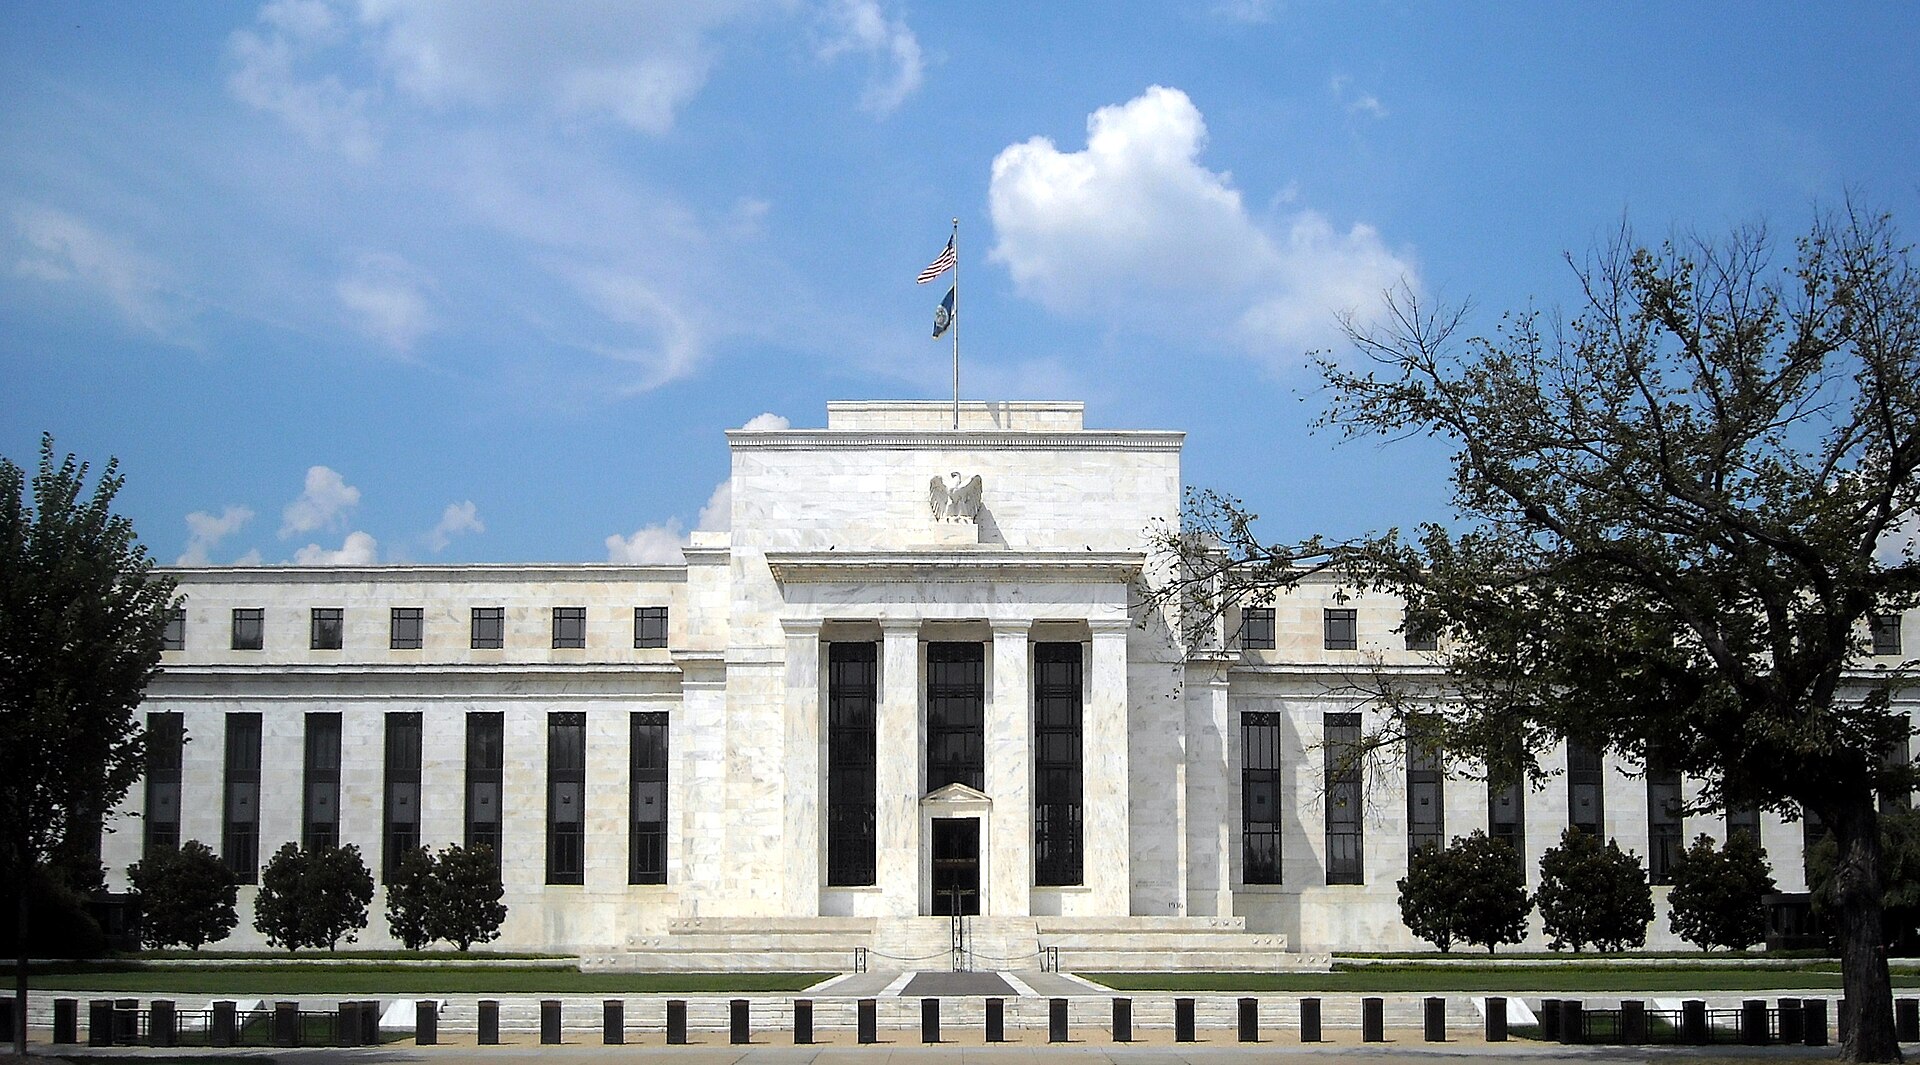
Alan Greenspan, president de la Reserva Federal entre 1987 i 2006, va morir el 22 de juny de 2026 als 100 anys. Durant gairebé dinou anys sota quatre presidents —Reagan, Bush pare, Clinton i Bush fill—, va ser el banquer central més influent del món. La seva història és també la d'una pregunta que continua oberta.
Greenspan va ser les dues coses alhora: el bomber que va apagar molts incendis i un dels arquitectes d'un sistema que va acumular gasolina durant anys.
Com va ajudar l'economia i el món
La seva virtut més gran va ser actuar de pressa quan el sistema financer entrava en pànic. No va ser un teòric: va ser un gestor de crisi.
- Va evitar que diverses crisis es convertissin en depressions. El 1987, 1998 i 2001 la Fed va injectar liquiditat i confiança, impedint que la por es transformés en una cadena de fallides.
- Va consolidar la credibilitat antiinflacionista. Va heretar la duresa de Paul Volcker i va mantenir la inflació baixa, però amb més flexibilitat per no ofegar el creixement.
- Va acompanyar l'expansió tecnològica dels anys 90. La seva lectura de la productivitat va permetre créixer més sense disparar la inflació durant la revolució d'internet.
- Va donar confiança global al dòlar i als mercats. Un discurs seu movia borses, bons i divises: els EUA van actuar com a àncora del sistema financer mundial.
- Va convertir la comunicació del banc central en política econòmica. Després d'ell, gestionar expectatives va passar a ser tan important com moure els tipus. Avui tothom mira Powell o Lagarde igual que llavors es mirava Greenspan.
El costat fosc del llegat
No tot va ser estabilitat. Part del preu d'aquella dècada daurada es va pagar després, i la crisi del 2008 va reescriure la seva biografia.
- Va confiar massa que els mercats s'autoregulen. Creia que la banca controlaria els seus propis riscos; el 2008 va demostrar el contrari.
- Va defensar en excés els derivats financers. En va veure la utilitat, però no va empènyer una supervisió més dura dels derivats opacs (OTC), centrals en la crisi.
- Va mantenir els tipus massa baixos després del 2001. Els diners barats i prolongats van alimentar hipoteques, palanquejament i el preu de l'habitatge.
- Va contribuir a inflar la bombolla immobiliària. No va ser l'única causa, però sí una peça rellevant del crac posterior.
- Va crear el «Greenspan put». La idea que la Fed sempre rescataria els mercats va reduir la por al risc… i va fomentar les bombolles.
Balanç final
Va ajudar moltíssim a curt i mitjà termini, però part del cost es va pagar després. Va ser clau per evitar crisis més grans el 1987, 1998 i 2001, i la seva etapa va ser una de les més pròsperes de l'economia nord-americana moderna. Alhora, encarna el gran error intel·lectual previ al 2008: pensar que un sistema financer sofisticat podia regular-se gairebé sol.
En una frase
Greenspan va ser el bomber que va apagar molts incendis i, alhora, un dels arquitectes d'un sistema que va acumular gasolina. Entendre com va governar el preu dels diners continua sent una de les millors classes de macroeconomia aplicada.